Revisão
de Contrato Bancário
Entenda se a sua dívida bancária está sendo cobrada corretamente.
Ela pode ser importante quando uma dívida cresce de forma difícil de explicar, quando o banco oferece acordos sucessivos ou quando o consumidor já pagou várias parcelas, mas ainda não entende como o valor continua tão alto.
Revisão de Contrato Bancário
Entenda se a sua dívida bancária está sendo cobrada corretamente.
Ela pode ser importante quando uma dívida cresce de forma difícil de explicar, quando o banco oferece acordos sucessivos ou quando o consumidor já pagou várias parcelas, mas ainda não entende como o valor continua tão alto.
com o banco
Nem toda renegociação resolve o problema. Muitas propostas reduzem a parcela, mas aumentam o prazo, incluem novos encargos ou transformam uma dívida antiga em um novo contrato mais caro.
Antes de aceitar um acordo, é importante entender se a proposta realmente melhora sua situação ou apenas troca uma cobrança difícil por outra mais longa.
Valor original da dívida;
Quanto já foi pago;
Saldo cobrado pelo banco;
Juros e encargos embutidos na proposta;
Prazo total do novo acordo;
Impacto da nova parcela no orçamento;
Imóvel de moradia familiar;
Risco de a dívida continuar aumentando mesmo após a renegociação.
O que pode ser feito pelo seu caso:
Empréstimo pessoal
Quando o valor contratado cresceu muito, as parcelas ficaram pesadas ou o saldo devedor não parece acompanhar os pagamentos realizados.
Cartão de crédito
Casos envolvendo rotativo, parcelamento de fatura, juros elevados, renegociações sucessivas e dificuldade para sair do ciclo da dívida.
Financiamento de veículo
Quando as parcelas ficaram difíceis de manter, o contrato ficou pesado ou o saldo cobrado parece incompatível com o histórico de pagamento.
Financiamento de imóvel
Situações em que juros, encargos, saldo devedor ou condições contratuais tornam o financiamento mais caro ou difícil de sustentar.
Acordos e renegociações bancárias
Propostas feitas pelo banco para reduzir parcelas, ampliar prazos ou substituir uma dívida antiga por um novo contrato.
Como funciona o atendimento
Entendimento da dívida
Você explica qual contrato deseja analisar, com qual banco foi feito, qual o valor aproximado da dívida e se já houve acordo ou renegociação.
Envio dos documentos
Podem ser avaliados contrato, extratos, faturas, comprovantes de pagamento, boletos, demonstrativos de saldo e propostas enviadas pelo banco.
Análise jurídica do contrato
O escritório verifica a evolução da dívida, os encargos cobrados, os pagamentos realizados e os pontos que podem ser juridicamente questionados.
Orientação sobre os próximos passos
O escritório verifica a evolução da dívida, os encargos cobrados, os pagamentos realizados e os pontos que podem ser juridicamente questionados.
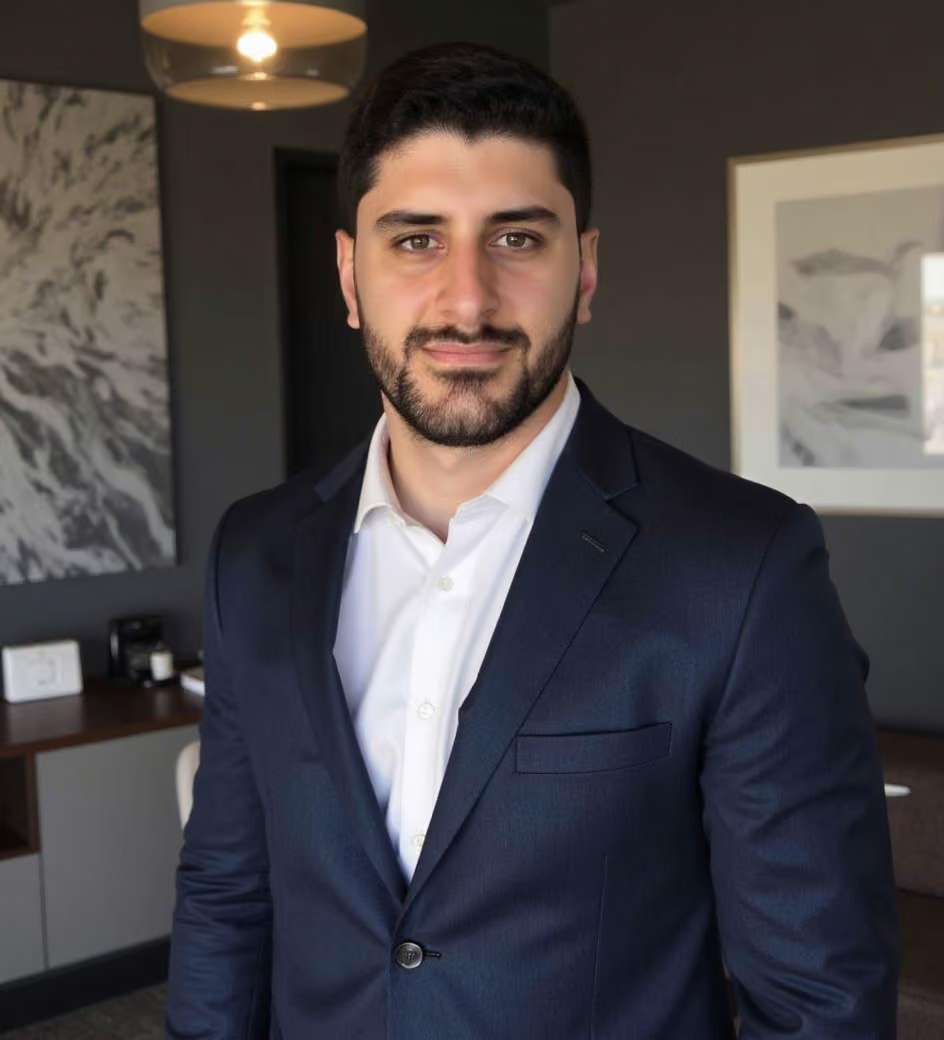
Quem cuidará do seu caso
A Salvatore Advocacia é especializada em Direito Bancário e atua na análise de contratos, dívidas, financiamentos, cartões de crédito, empréstimos, renegociações e cobranças feitas por bancos e financeiras.
O atendimento é voltado a pessoas que precisam entender se a dívida está sendo cobrada corretamente, se o contrato apresenta pontos questionáveis ou se uma proposta do banco realmente faz sentido antes de ser aceita.
Além da revisão de contratos bancários, o escritório também pode orientar e conduzir outras demandas bancárias relacionadas, quando necessário, oferecendo uma análise organizada do caso e dos caminhos jurídicos possíveis.
FAQ
1. O que é revisão de contrato bancário?
É a análise jurídica de um contrato firmado com banco ou financeira para verificar juros, encargos, tarifas, saldo devedor, pagamentos realizados e possíveis cobranças indevidas ou abusivas.
2. Toda dívida bancária pode ser reduzida?
3. Já paguei várias parcelas e ainda devo muito. Isso pode ser analisado?
4. Recebi uma proposta de acordo do banco. Devo aceitar?
Antes de aceitar, é recomendável analisar o custo total do acordo, o prazo, os juros, a nova parcela e se a renegociação realmente melhora sua situação financeira.
5. Renegociar a dívida pode piorar o problema?
Pode acontecer. Algumas renegociações reduzem a parcela no curto prazo, mas aumentam o custo final da dívida, prolongam o comprometimento da renda ou criam um novo contrato mais pesado no longo prazo.
6. Cartão de crédito entra na revisão?
Sim. Dívidas de cartão, rotativo, parcelamento de fatura e renegociações podem ser analisadas, especialmente quando os juros fazem a dívida crescer rapidamente.
7. Financiamento de veículo ou imóvel pode ser revisado?
Pode ser avaliado. A análise verifica o contrato, o saldo devedor, as parcelas, os encargos e se há pontos que justificam questionamento ou negociação mais cuidadosa.
8. O atendimento pode ser online?
Sim. O atendimento pode ser iniciado pelo WhatsApp, com envio dos documentos e orientação sobre os próximos passos.
- (11) 92645-1865
- andre@salvatoreadvocacia.com.br